Reforma tributária: o que muda para prestadores de serviço de 2026 a 2033
Cronograma até 2033, CBS e IBS, o Simples Nacional, as reduções de 30% e 60% e o que o prestador de serviço deve fazer antes de 2027.
A reforma tributária do consumo substitui PIS, Cofins, ISS, ICMS e parte do IPI por dois tributos: a CBS, federal, e o IBS, de estados e municípios. Para quem presta serviço, a mudança é grande, porque o ISS municipal deixa de existir ao longo da transição.
Se você é psicólogo, médico, advogado, desenvolvedor, consultor ou trabalha com outro tipo de serviço, a boa notícia é que nada muda de uma vez. Há regras de transição e, com planejamento, dá para atravessar esse período sem susto.
O que muda, em resumo
Para quem presta serviços, a troca mais importante é esta:
- PIS e Cofins dão lugar à CBS;
- ISS dá lugar ao IBS;
- surge também o Imposto Seletivo, só para produtos específicos, como cigarro e bebidas.
A lógica também muda. O novo sistema funciona como um IVA: cada etapa paga imposto sobre o que agrega e pode descontar (tomar crédito) do imposto pago nas compras da empresa.
O calendário
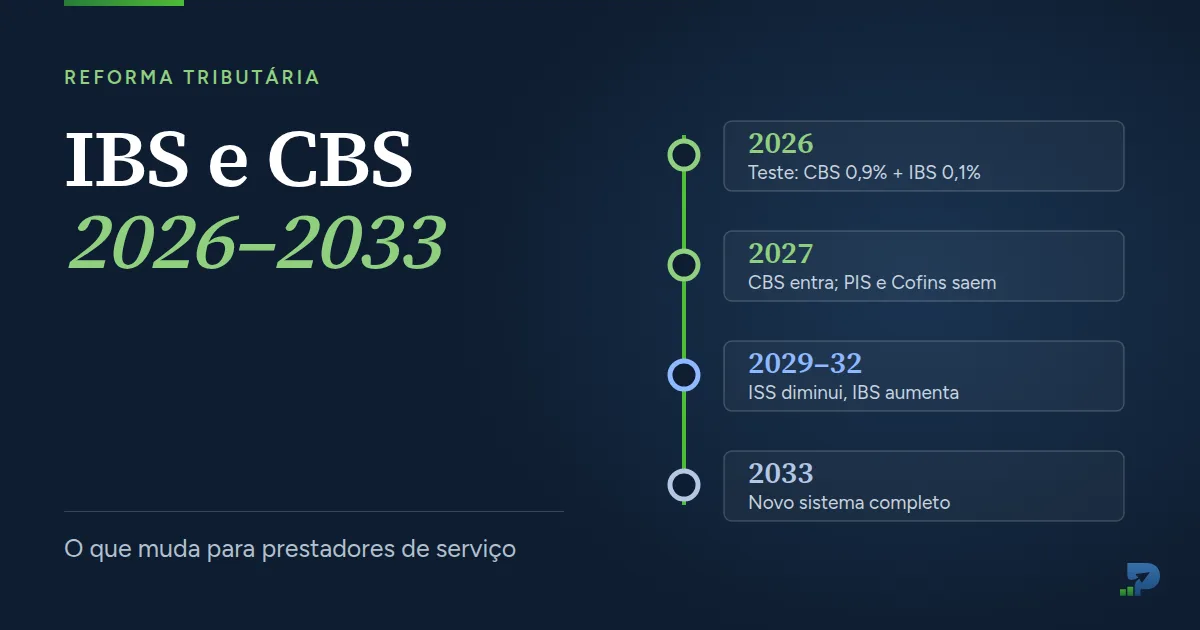
- 2026: ano de teste. CBS de 0,9% e IBS de 0,1% aparecem destacados na nota e podem ser compensados, sem aumento de carga.
- 2027: a CBS passa a ser cobrada de verdade, e o PIS e a Cofins deixam de existir.
- 2029 a 2032: o ISS e o ICMS diminuem aos poucos, enquanto o IBS aumenta na mesma proporção.
- 2033: o novo sistema passa a valer por completo, e o ISS deixa de existir.
Ou seja, 2027 é o primeiro ano em que o bolso pode sentir alguma diferença, principalmente para quem está no Lucro Presumido.
E quem está no Simples Nacional?
O Simples continua existindo. Para a maioria dos prestadores de serviço que estão nele, a vida segue parecida: os impostos continuam reunidos no DAS, e regras como o Fator R, que pode levar a empresa do Anexo V para o Anexo III e reduzir bastante o imposto, continuam valendo.
O ponto de atenção é quem vende para outras empresas. No novo sistema, a empresa que compra de você pode descontar o imposto pago na compra. Quando você está no Simples, esse crédito é menor. Por isso, a lei permite que empresas do Simples recolham a CBS e o IBS por fora do DAS, no regime regular, gerando crédito integral para os clientes.
Essa escolha não vale para todo mundo. Quem atende principalmente pessoas físicas, como boa parte dos psicólogos e médicos em consultório, normalmente não precisa dela. Já um consultor ou desenvolvedor que fatura quase tudo para empresas deveria fazer as contas com o contador.
Saúde e profissões regulamentadas pagam menos
A reforma criou alíquotas reduzidas para alguns grupos:
- Redução de 60%: serviços de saúde previstos na lei. Isso alcança boa parte das atividades médicas e de clínicas e, segundo o Conselho Federal de Psicologia, também os serviços de psicologia.
- Redução de 30%: profissões intelectuais regulamentadas, como advogados, contadores, engenheiros, arquitetos, administradores, economistas e profissionais de educação física, entre outras previstas na lei.
Para ter direito à redução dos 30%, há condições: os sócios precisam ser habilitados na profissão e fiscalizados pelo conselho, o serviço precisa ser prestado por eles e a empresa não pode ter outra pessoa jurídica como sócia, entre outras exigências.
Um detalhe importante: ter o CNAE certo não basta. O que vale é como a empresa realmente funciona, ou seja, quem são os sócios, o que fazem e como o serviço é prestado. Se a sua atividade está perto de uma dessas listas, vale revisar o contrato social e a estrutura da empresa antes de 2027.
Quem está no Lucro Presumido precisa de mais atenção
Hoje, um prestador de serviço no Lucro Presumido paga PIS e Cofins com alíquotas baixas e sem créditos, mais o ISS do município. No novo sistema, a alíquota padrão somada de CBS e IBS ainda vai ser definida, e as estimativas oficiais ficam bem acima do que esse prestador paga hoje sobre o faturamento.
Em compensação, passa a existir o direito de descontar créditos sobre o que a empresa compra, e as reduções de 30% e 60% podem aliviar bastante. O resultado depende muito de cada caso, por isso uma simulação vale mais do que qualquer regra geral.
O que fazer agora
- Confira as suas notas fiscais. Emita no padrão nacional de NFS-e e verifique se o destaque de CBS e IBS está correto. Este ano é de teste, então é o momento de ajustar sistema e cadastro sem pressão.
- Mantenha cadastro e CNAE corretos e confira se o contrato social descreve o que a empresa realmente faz.
- Revise o seu regime tributário com números reais. Simples, Lucro Presumido e o regime regular da CBS e do IBS podem dar resultados bem diferentes para o mesmo faturamento. Vale refazer essa conta todo ano.
- Se você vende para empresas, converse com seus principais clientes e revise contratos longos que atravessam a transição. O crédito de imposto que você gera pode pesar em preços e renovações.
Conclusão
A reforma tributária não é motivo para pânico, mas também não é para deixar para a última hora. Para a maioria dos prestadores de serviço no Simples Nacional, a mudança será gradual. Para quem está no Lucro Presumido ou vende principalmente para empresas, 2027 merece planejamento já.
Na Personaliza, acompanhamos cada etapa da reforma e simulamos o melhor caminho para a sua empresa. Faça o diagnóstico gratuito ou fale com a gente pelo WhatsApp.
Conteúdo informativo, atualizado em outubro de 2026. Detalhes da regulamentação ainda podem mudar.
Este conteúdo é informativo e reflete as regras vigentes na data de publicação. Antes de decidir, fale com um contador sobre o seu caso.
Veja também: Planejamento tributário · Simulador PF x PJ